2026年(令和8年)年末調整の主な改正ポイント
 Jinji
2026年(令和8年)の年末調整は、昨年に続いて控除額が引き上げられます。昨年の記事で「160万円の壁」としてご紹介した数字は、今年は178万円に変わります。扶養の123万円も136万円へ。経営者・ご担当者が押さえておきたい変更点を、国税庁の資料とあわせてできるだけ簡単に整理しました。
年末調整で変わるのは、この4つです
年末調整で1年分を計算し直すので、精算されるのは12月の給与(会社によっては翌1月の給与)です。変わったのは次の4点です。
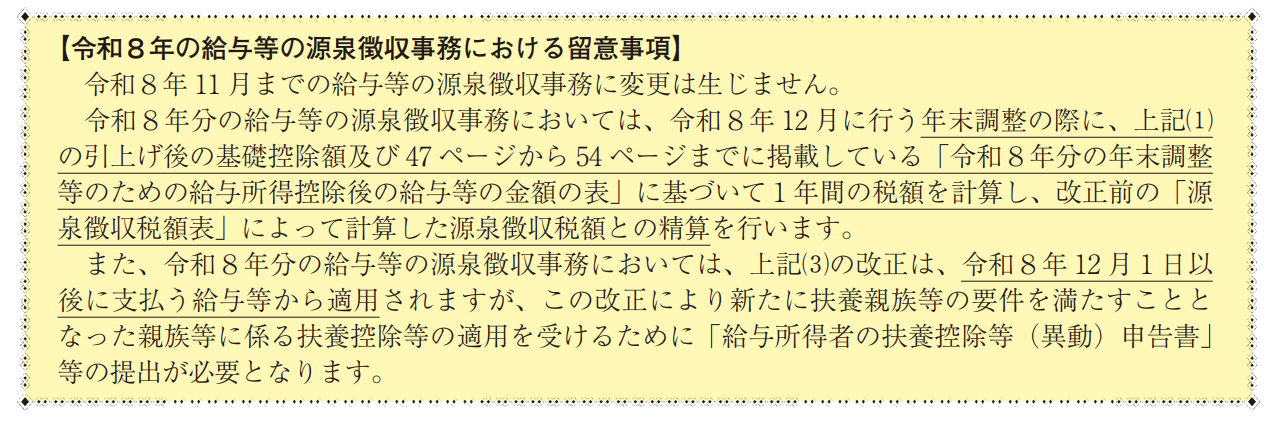
注意したいのは、精算される金額が人によって大きく違うことです。基礎控除が36万円増える人がいる一方、合計所得が489万円を超える人は4万円しか増えません。「今年はなぜ戻りが多いのか」と聞かれることもあれば、「改正があったのに戻りが変わらない」ということもあります。控除額は所得によって増え方が違うことを理解しておきましょう。
① 基礎控除の引上げ
合計所得金額に応じて、基礎控除が次のように引き上げられました。
- 合計所得金額489万円以下(給与収入だけなら665万5,556円以下):104万円(昨年は95万円〜68万円)
- 489万円超655万円以下(給与収入850万円以下):67万円(昨年は63万円)
- 655万円超2,350万円以下:62万円(昨年は58万円)
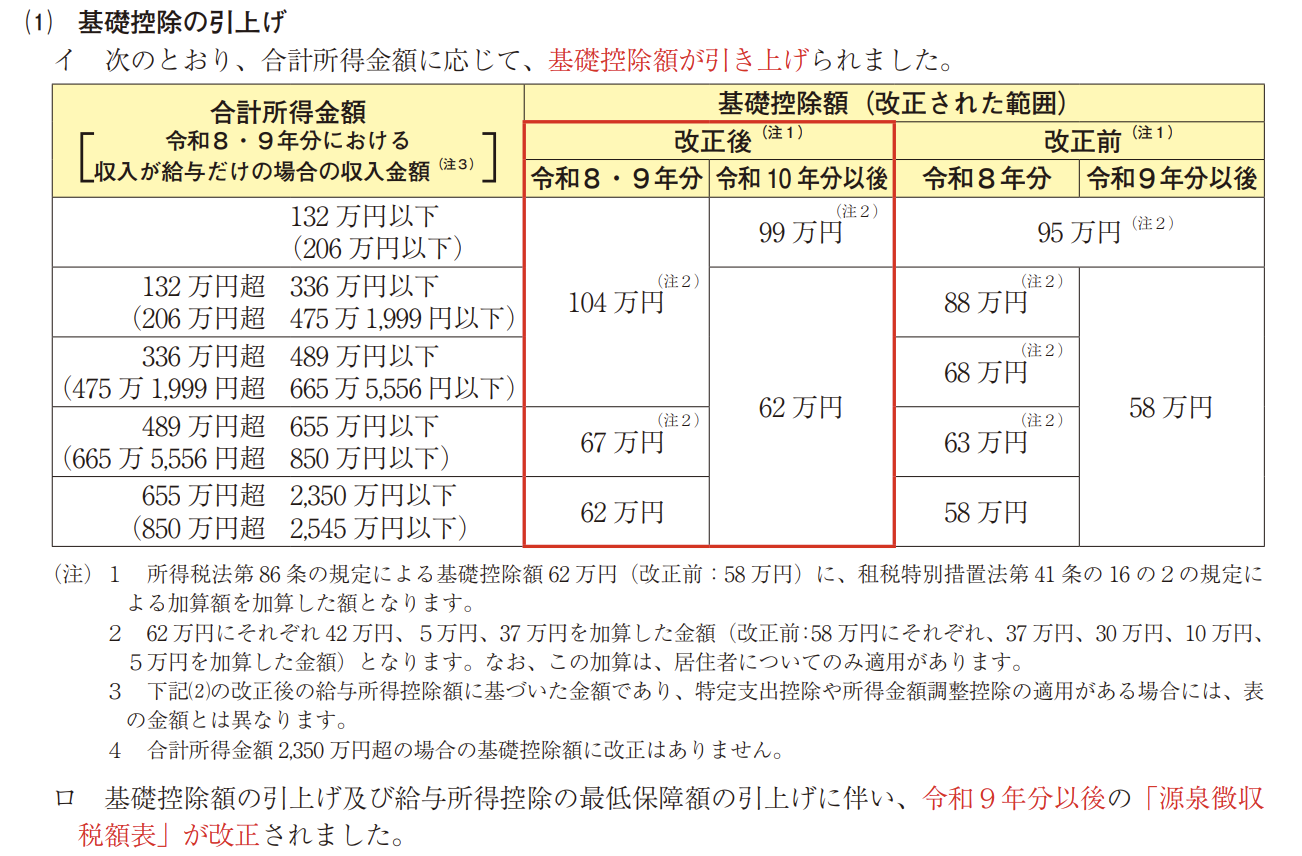
昨年は所得に応じて95万円・88万円・68万円と細かく分かれていた部分が、104万円にひとまとめになったのが今年の特徴です。合計所得金額が2,350万円を超える人に変更はありません。また、104万円と67万円は令和8年分と令和9年分の2年間の措置です。
実務ポイント
- 給与計算ソフトの控除額・金額表が令和8年分に更新されているか、年末調整を回す前に確認する
② 給与所得控除の最低保障額が65万円から74万円に
給与収入190万円以下の人の給与所得控除が74万円になりました。
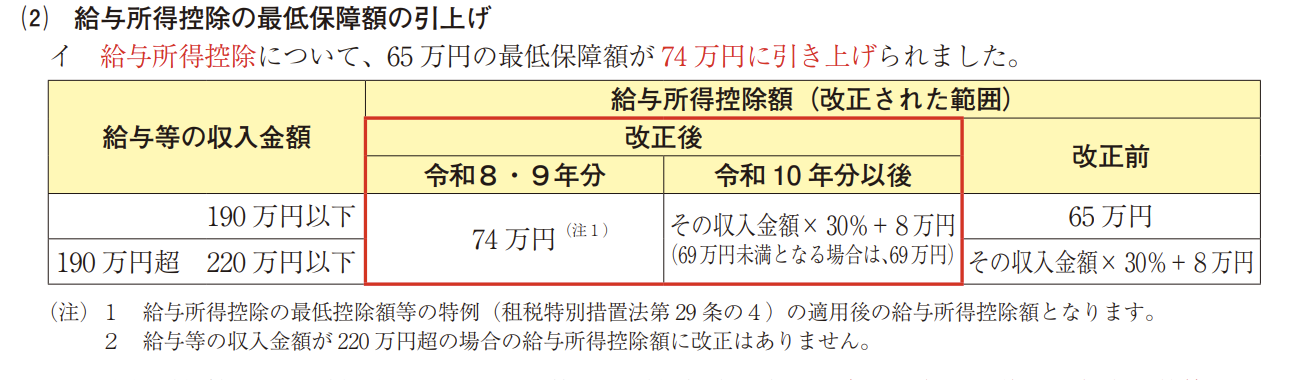
基礎控除104万円と給与所得控除74万円を足すと178万円。年収178万円までは本人に所得税がかかりません。昨年の160万円が、今年は178万円の壁になります。
この74万円も令和8年分・令和9年分の2年間の措置です。令和10年分以後は「収入金額×30%+8万円(69万円未満なら69万円)」に変わるため、178万円の壁も2年間の数字ということになります。
③ 扶養に入れる年収が123万円から136万円に
基礎控除の引上げに合わせて、扶養に入れる所得のラインも上がりました。扶養親族・同一生計配偶者の要件は合計所得62万円以下(給与収入だけなら136万円以下)です。昨年の123万円から136万円の壁へ移動したことになります。
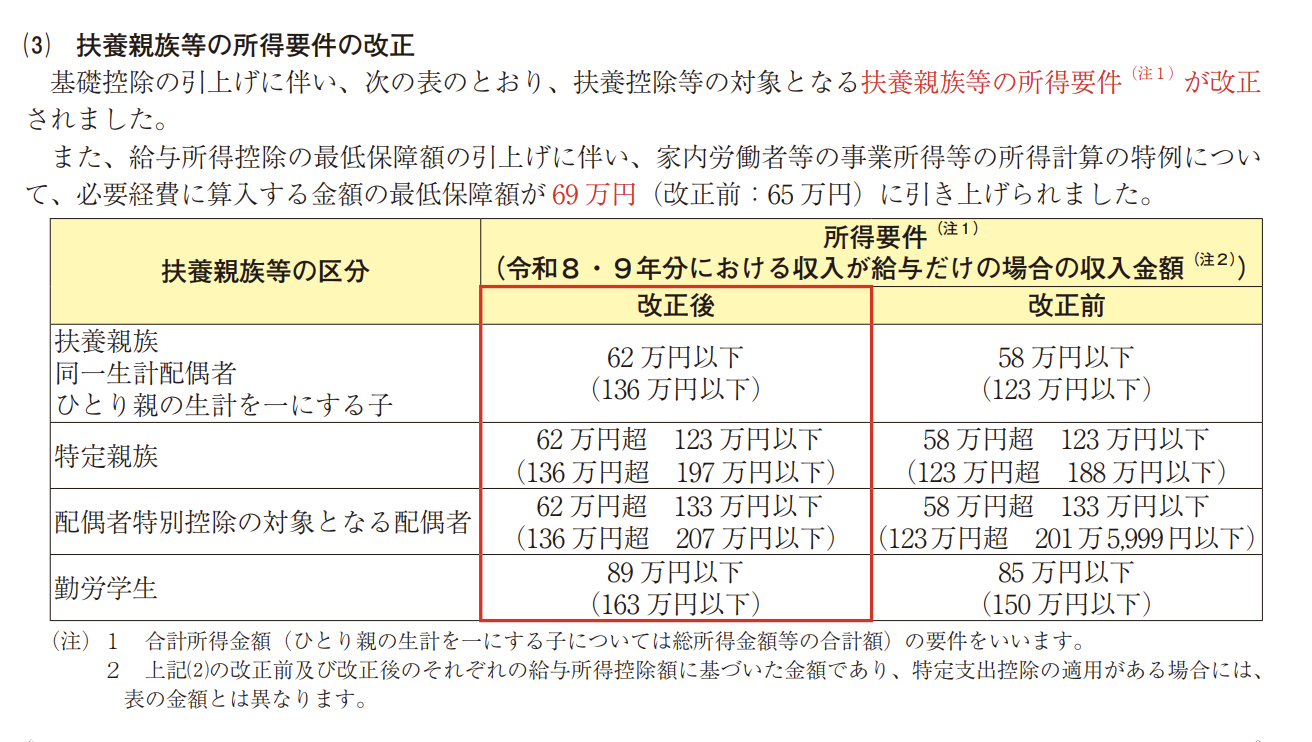
実務でいちばん効くのがここです。パート・アルバイトが扶養に入れる年収の上限が13万円分広がりました。
なお、合計所得62万円以下という要件自体は今後も続きますが、年収136万円という金額は給与所得控除74万円をもとにした換算額です。そのため136万円という数字は令和8年分・令和9年分のものになります。
実務ポイント
- 改正で新たに扶養の要件を満たすことになった家族は、扶養控除等(異動)申告書に記載して提出してもらう必要があります
- 年収が123万円超136万円以下の配偶者・親族がいる従業員には、記載もれがないか個別に声をかけておく(昨年まで扶養に入れなかった層です)
- 扶養人数の数え方そのものに迷う場合は、給与計算の「扶養人数」で迷わないもあわせてご覧ください
④ 23歳未満の子がいる人は生命保険料控除が増えます(新設)
23歳未満の扶養親族がいる人は、一般の生命保険料控除の上限が4万円から6万円になります。新契約の保険料が年12万円を超えていれば、一律6万円です。この特例は令和8年分・令和9年分の2年間の措置です。
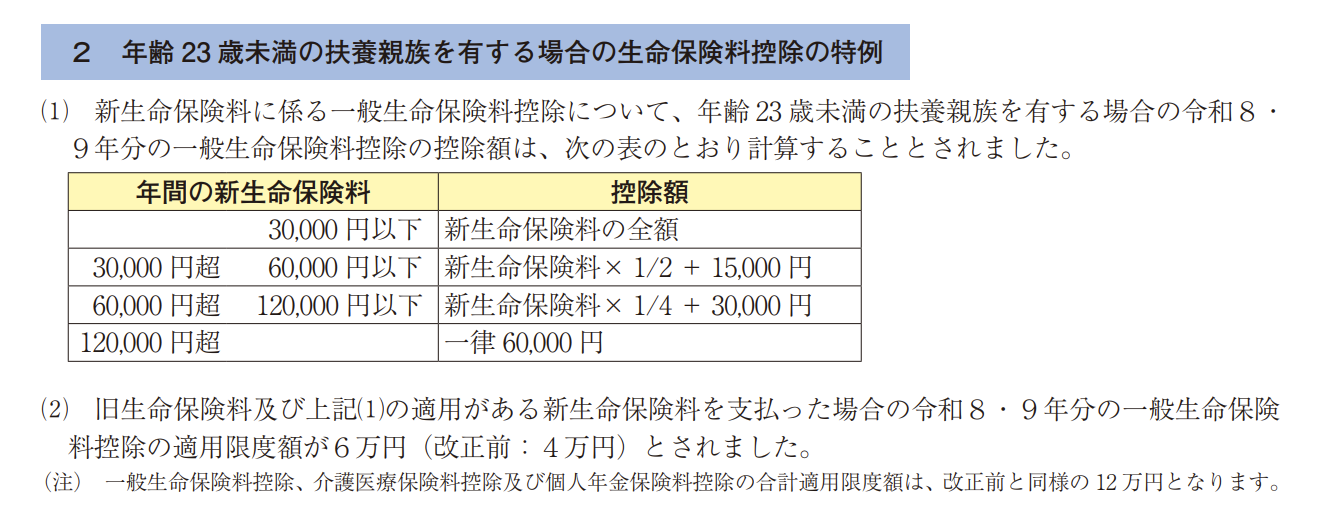
ただし、生命保険料控除の合計の上限12万円は変わりません。生命保険料控除は、一般の生命保険料・介護医療保険料・個人年金保険料の3つを合計して最高12万円までというルールです。今回引き上げられたのは、このうち一般の生命保険料の枠だけです。
そのため、介護医療保険や個人年金保険にも入っていてすでに合計12万円に達している人は、控除額は1円も増えません。「子どもがいるから増えると聞いたのに変わらない」という質問が出やすいのがここです。増えるのは、一般の生命保険料の枠に余裕がなく、かつ合計が12万円に届いていない人です。
年齢の下限はありません。0歳でも3歳でも対象です。また、子に限らず、生計を一にしていて合計所得が62万円以下の23歳未満の親族であれば対象になります。
ここで気をつけたいのが、扶養控除とは別のルールで動くという点です。扶養控除等(異動)申告書の書き方と混ざりやすいので、次の2つを押さえておきましょう。
- 16歳未満の子も対象になります。扶養控除の対象にならないため、扶養控除等(異動)申告書では「住民税に関する事項」の欄に書く子ですが、この特例ではそのまま対象になります
- 夫婦それぞれが6万円まで使えます。扶養控除は夫婦のどちらか一方にしか付けられませんが、この特例は同じ子について夫も妻も適用できます(国税庁「令和8年分 年末調整のしかた」22ページ)
書く場所も扶養控除等申告書ではありません。保険料控除申告書の2か所に記載します。
- A一般の生命保険料のA欄の下にある「年齢23歳未満の扶養親族の有無」で「有」を選ぶ
- B申告書の下にある「☆年齢23歳未満の扶養親族」欄に、氏名・個人番号・生年月日・続柄・本年中の合計所得金額の見積額を記載する
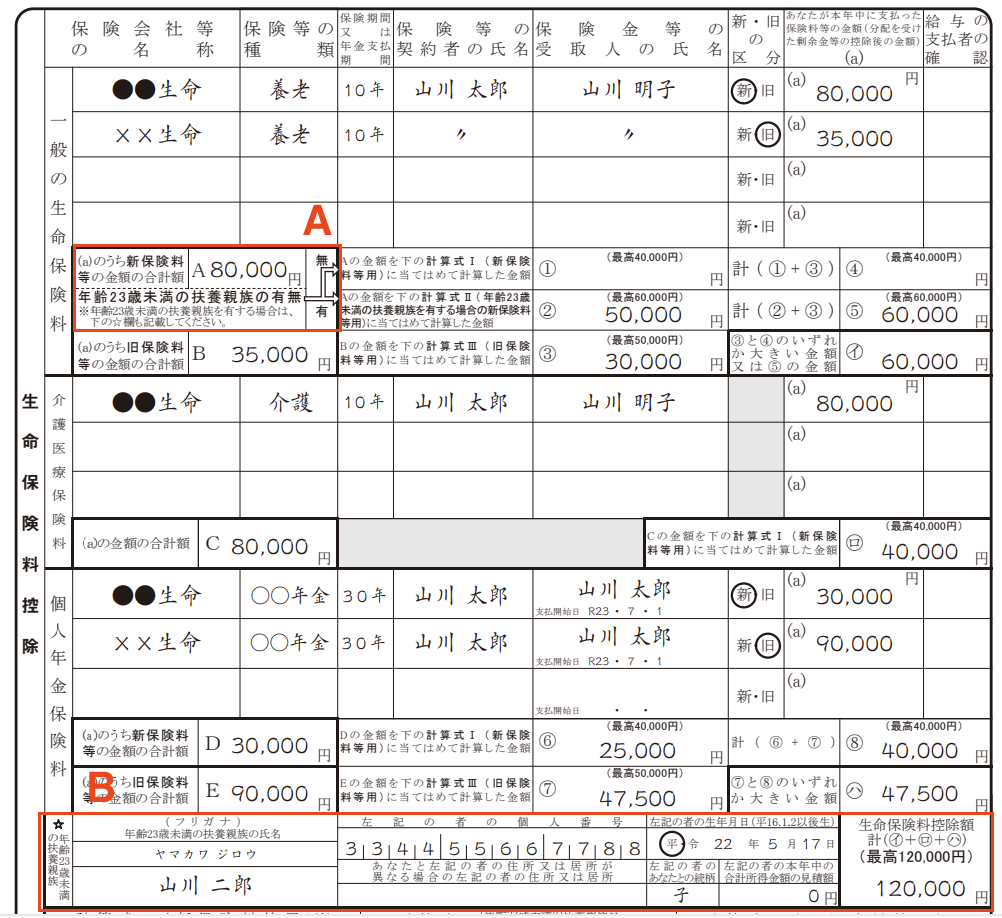
この2か所の記載があってはじめて、計算式Ⅱと上限6万円が使えます。
実務ポイント
- 「年齢23歳未満の扶養親族の有無」と「☆年齢23歳未満の扶養親族」欄、2か所の記載もれに注意する(空欄だと上限4万円のまま計算される)
- 共働きの夫婦は、配偶者の勤務先でも同じ子を記載できることを案内しておく
- 乳幼児から大学生まで幅広く対象になるため、該当者は思ったより多くなります
「壁」の金額はこう変わりました
昨年の記事でご紹介した数字の更新版です。いずれも給与収入だけの場合の金額です。
| 何の壁か | 2025年 | 2026年 |
|---|---|---|
| 本人に所得税がかかり始める | 160万円 | 178万円 |
| 扶養控除の対象になる | 123万円 | 136万円 |
| 配偶者特別控除が満額(38万円) | 160万円 | 169万円 |
| 19〜22歳の子の控除が満額(63万円) | 150万円 | 159万円 |
| 勤労学生控除 | 150万円 | 163万円 |
19歳以上23歳未満の子については、197万円までは特定親族特別控除が段階的に適用されます(昨年は188万円まで)。
この表の2026年の金額は、いずれも令和8年分・令和9年分の2年間の措置をもとにした数字です。令和10年分以後は基礎控除と給与所得控除がそれぞれ変わるため、壁の金額も動きます。
※この表は所得税の壁です。住民税は別で、非課税のラインも所得税とは違います。令和8年分の所得 にかかる住民税(令和9年度分)が非課税になるのは、給与収入だけの単身者なら119万円まで(令和7年分は110万円でした)。 年収178万円以下でも住民税はかかります。判定の基準額は市区町村によって異なる場合があります。
すぐ使える|年末調整チェックリスト
- ☐ 給与計算ソフトが令和8年分の控除額・金額表に対応しているか確認した
- ☐ 扶養控除等(異動)申告書を回収し、今年から扶養に入る家族(年収123万円超136万円以下)の記載もれがないか確認した
- ☐ 19〜22歳の子がいる従業員について、基礎控除申告書等(特定親族特別控除申告書と一体の様式)の記載を確認した
- ☐ 23歳未満の子がいる従業員に、保険料控除申告書の記入もれがないか確認した
- ☐ 控除の増え方は所得によって違うことを確認した
💡まとめ
数字はたくさん変わりましたが、会社としてやることは多くありません。給与ソフトを令和8年分の様式・控除額に更新することと、今年の改正点に漏れがないか申告書を確認すること。この2つを年末調整までに終えられれば、今年の年末調整は大きくは崩れません。
なお、来年(令和9年分)は毎月の源泉徴収税額表そのものが改正されます。2027年1月の給与計算で、改めて確認が必要になる見込みです。
ここで取り上げたのは所得税の話です。社会保険とは別の制度で、金額も連動しません。社会保険のほうは、「106万円の壁」は2026年10月1日に撤廃され、週20時間以上かどうかで判断する形になりました(特定適用事業所に限ります)。一方で、扶養から外れる「130万円の壁」(19歳以上23歳未満は150万円)は残っています。くわしくは2026年10月1日「106万円の壁」撤廃をご覧ください。
「うちの従業員のうち、誰が新しく扶養に入れるのか」「申告書をどこまで出し直してもらうべきか」は、1人ずつ見ていかないと答えが出ません。
Jinji社会保険労務士法人では、年末調整の進め方のご相談、扶養の判定、給与計算(労務相談・手続代行とセットでのご提供)まで承っています。給与計算70社以上、顧問契約150社以上の実績をもとに、法令に照らしておかしなところがないかを確認しながら進めます。まずはお気軽にお問い合わせください。
📞 048-884-9672(平日8:30〜16:30)/ お問い合わせはこちら
関連記事
- 【2025年(令和7年)】年末調整の主な改正ポイント
- 2026年10月1日「106万円の壁」撤廃|残るのは週20時間、担当者が押さえる変更点
- 給与計算の「扶養人数」で迷わない|16歳未満・ひとり親・障害者の数え方
参考
- 国税庁「令和8年分 年末調整のしかた」: https://www.nta.go.jp/publication/pamph/gensen/nencho2026/01.htm(記事中の図はいずれも本冊子から引用)
- 国税庁「年末調整がよくわかるページ」: https://www.nta.go.jp/users/gensen/nencho/index.htm
- 財務省「令和8年度税制改正の大綱」: https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/08taikou_09.htm
※本記事は2026年11月9日時点の情報に基づいています。