CORPORATE DC
企業の未来と、
従業員の安心を支える。
企業型DC(企業型確定拠出年金)導入支援
制度設計から導入後の運用まで、
社労士法人が全国の企業をトータルサポート。
2026年12月 制度改正
企業型DCの拠出限度額が引上げへ
2026年12月の制度改正により、企業型DCの拠出限度額が引き上げられ、老後資産の形成に向けた制度活用の幅が広がります。
改正前
月額
55,000円
改正後
月額
62,000円
制度改正を機に、退職金制度や福利厚生を見直してみませんか?
※上記は企業型DCの拠出限度額の基本となる金額です。実際の拠出可能額は、他の企業年金制度との併用状況などによって異なります。
YOUR CONCERNS
こんなお悩みはありませんか?
退職金制度や福利厚生について、こんなお悩みを抱えていませんか?
退職金制度を整えたい
従業員の将来に備える退職金制度をつくりたい。
福利厚生を充実させたい
採用や人材定着につながる制度を検討したい。
役員の老後資金も準備したい
経営者自身の資産形成にも活用したい。
導入方法がわからない
自社に合う制度設計や手続きについて相談したい。
導入後の運用に不安がある
入退社時の手続きや掛金変更など、日々の管理業務が負担にならないか心配。
Jinji社会保険労務士法人が、企業の状況に合わせた制度づくりをサポートします。
ABOUT CORPORATE DC
企業型DC(企業型確定拠出年金)とは?
企業型DCとは、企業が導入する確定拠出年金制度の一つです。企業が拠出した掛金を従業員や役員などの加入者自身が運用し、その成果に応じた年金資産を将来受け取る仕組みです。
企業型DCの基本的な仕組み
①掛金を拠出
企業が制度に基づいて掛金を拠出
②加入者が運用
加入者自身が運用商品を選択
③将来受け取る
原則60歳以降に年金または一時金として受給
※受給開始可能年齢は通算加入者等期間などによって異なります。また、運用成果によって将来の受取額は変動します。
BENEFITS
企業型DCを導入する4つのメリット
企業型DCには、企業と従業員の双方にさまざまなメリットがあります。
01 退職金制度・福利厚生の充実
従業員の老後資金形成を支援し、将来への安心につながる福利厚生制度を整備できます。
02 役員の資産形成にも活用できる
一定の加入要件を満たせば、経営者や役員も企業型DCに加入し、老後資金を準備できます。
03 税制上の優遇措置がある
掛金の拠出時や運用時、受給時には、それぞれ税制上の優遇措置が設けられており、効率的な資産形成を後押しします。
04 採用・人材定着への活用
福利厚生制度の充実を求職者にアピールでき、人材の採用や定着に役立つことが期待できます。
ASSET SIMULATION
企業型DCの運用シミュレーション
毎月2万円を30年間積み立てた場合、運用利回りによって将来の資産額にはどの程度の違いが生まれるのでしょうか。
毎月2万円を30年間積み立てた場合
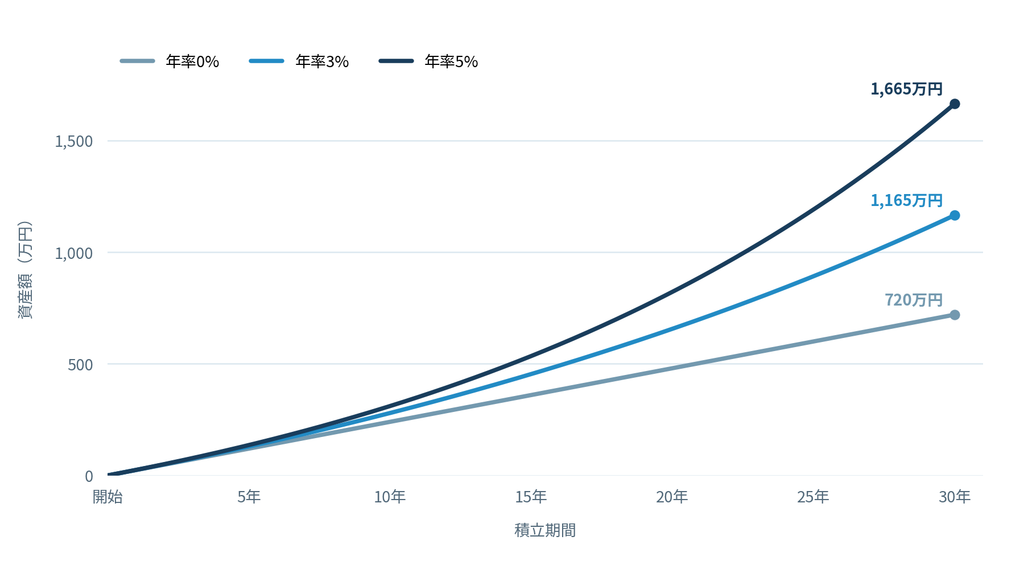
年率0%
720万円
年率3%
約1,165万円
年率5%
約1,665万円
積立元本:720万円(毎月2万円×30年間)
※毎月末に2万円を拠出し、一定利回りで複利運用した場合の概算です。税金・各種手数料は考慮していません。実際の運用成果は変動し、将来の受取額を保証するものではありません。
PLAN TYPES
企業型DCの導入方法と制度設計
企業型DCは、企業の目的や状況に合わせて掛金の負担方法などを設計できます。ここでは、代表的な2つの導入方法をご紹介します。
| 比較項目 | 会社負担型 | 選択制企業型DC |
|---|---|---|
| 基本的な仕組み | 会社が掛金を負担する | 従業員が給与の一部を掛金に充てるか選択する |
| 企業側の特徴 | 会社負担による退職金・福利厚生制度を整備できる | 既存の給与原資を活用した制度設計ができる |
| 従業員側の特徴 | 会社負担の掛金で老後資金を形成できる | 給与として受け取るか、企業型DCに充てるかを選択できる |
| 導入時のポイント | 掛金水準や加入対象者、会社の費用負担を検討する | 賃金制度との整合性や社会保険給付への影響などを検討する |
※いずれも企業型DCの事業主掛金として拠出されます。選択制企業型DCについても、導入費用や運営費用などの会社負担が発生します。
IMPORTANT POINTS
企業型DCの導入前に知っておきたい注意点
企業型DCにはさまざまなメリットがある一方、導入前に理解しておきたい注意点もあります。
01
運用成果によって受取額が変動する
企業型DCでは、加入者自身が運用商品を選択します。運用結果によって将来の受取額が増減するため、投資に関する基礎知識を身につけるための継続的な投資教育が重要です。
02
原則として60歳まで引き出せない
企業型DCの年金資産は、原則60歳まで引き出すことができません。また、通算加入者等期間などによって受給開始可能年齢が異なる場合があります。
03
導入・運用に費用や事務負担が発生する
制度導入時の初期費用や継続的な管理費用に加え、加入者の資格取得・喪失、掛金変更などの事務手続きが必要です。無理のない運用体制を整えることが大切です。
04
選択制では社会保険給付などへの影響に注意する
選択制企業型DCでは、制度設計や掛金の選択によって社会保険料が変わる場合があります。一方で、将来の厚生年金や傷病手当金などの給付額に影響する可能性もあるため、従業員への十分な説明が重要です。
OUR SUPPORT
Jinji社会保険労務士法人の企業型DC導入支援
企業型DCの導入には、制度設計だけでなく、賃金制度や就業規則の整備、導入後の継続的な運用など、人事労務に関する専門的な対応が必要です。
Jinji社会保険労務士法人では、こうした人事労務の専門知識を生かし、企業の状況に合わせた制度設計から導入後の運用までサポートします。
01
企業に合わせた制度設計
会社負担型・選択制など、企業の目的や従業員構成に応じた制度設計をサポートします。
02
就業規則・賃金規程の整備
導入に伴う賃金制度の見直しや、必要な社内規程の整備をサポートします。
03
導入手続き・従業員説明
関係機関との手続きや従業員への制度説明など、円滑な導入を支援します。
04
導入後の継続的な運用支援
企業型DCに関する入退社時の手続きや掛金変更、休職・復職時の対応など、導入後に発生する実務も継続的にサポートします。
INTRODUCTION FLOW
企業型DC導入までの流れ
お問い合わせから制度の導入・運用開始まで、企業の状況に合わせてサポートします。
01
お問い合わせ・ご相談
企業型DCの概要や導入目的、ご希望などをお伺いし、制度についてご案内します。
02
お見積り・お申し込み
導入に必要な費用やサービス内容をご案内し、ご納得いただいたうえでお申し込みいただきます。
03
ヒアリング・制度設計
従業員構成や賃金制度などを詳しく確認し、企業の状況に合わせた制度設計を行います。
04
規程整備・導入手続き
必要な社内規程の整備や関係機関への申請手続きなどを進めます。
05
従業員説明・運用開始
従業員への制度説明や加入準備などを行い、制度の運用を開始します。
※導入までの期間や具体的な手続きは、現在の社内規程の内容や制度設計の状況などによって異なります。
FAQ
企業型DC導入に関するよくある質問
企業型DCの導入について、よくいただくご質問をご紹介します。
従業員が1名の会社でも導入できますか?
はい。当法人がご案内するプランは、加入者1名から導入可能です。従業員数の少ない企業でもご相談いただけます。
経営者や役員だけでも加入できますか?
はい。加入要件を満たす経営者や役員も企業型DCに加入できます。当法人がご案内するプランでは、役員1名からの導入も可能です。企業の状況や加入対象者に応じた制度設計をご提案します。
導入にはどのくらいの費用がかかりますか?
企業型DCの導入には、初期費用と継続的な運営費用が発生します。加入人数や制度設計、支援内容などを確認したうえで、費用をご案内しています。まずはお気軽にご相談ください。
導入までにどのくらいの期間がかかりますか?
企業型DCの導入には、6か月程度を目安に準備を進めています。制度設計や社内規程の整備、関係機関への申請などが必要となるため、導入をご希望の場合は余裕を持ってご相談ください。なお、具体的な導入時期は、企業の状況によって異なります。
会社が掛金を負担する必要がありますか?
会社が掛金を負担する方法のほか、既存の給与原資を活用し、従業員が給与として受け取るか企業型DCに充てるかを選択する制度設計も可能です。いずれの場合も事業主掛金として拠出され、導入・運営費用などの会社負担は発生します。企業の目的や賃金制度に合わせた設計が重要です。
導入後の手続きもサポートしてもらえますか?
はい。企業型DCに関する入退社時の手続きや掛金変更、休職・復職時の対応など、導入後に発生する実務も継続的にサポートします。
遠方の企業でも相談できますか?
はい。Jinji社会保険労務士法人では、全国の企業を対象に企業型DCの導入支援を行っています。遠方の企業様もお気軽にお問い合わせください。
CONTACT
企業型DCの導入について、まずはお気軽にご相談ください。
企業の状況やご希望に合わせた制度設計をご提案します。
全国の企業を対象に、導入から運用までサポートします。